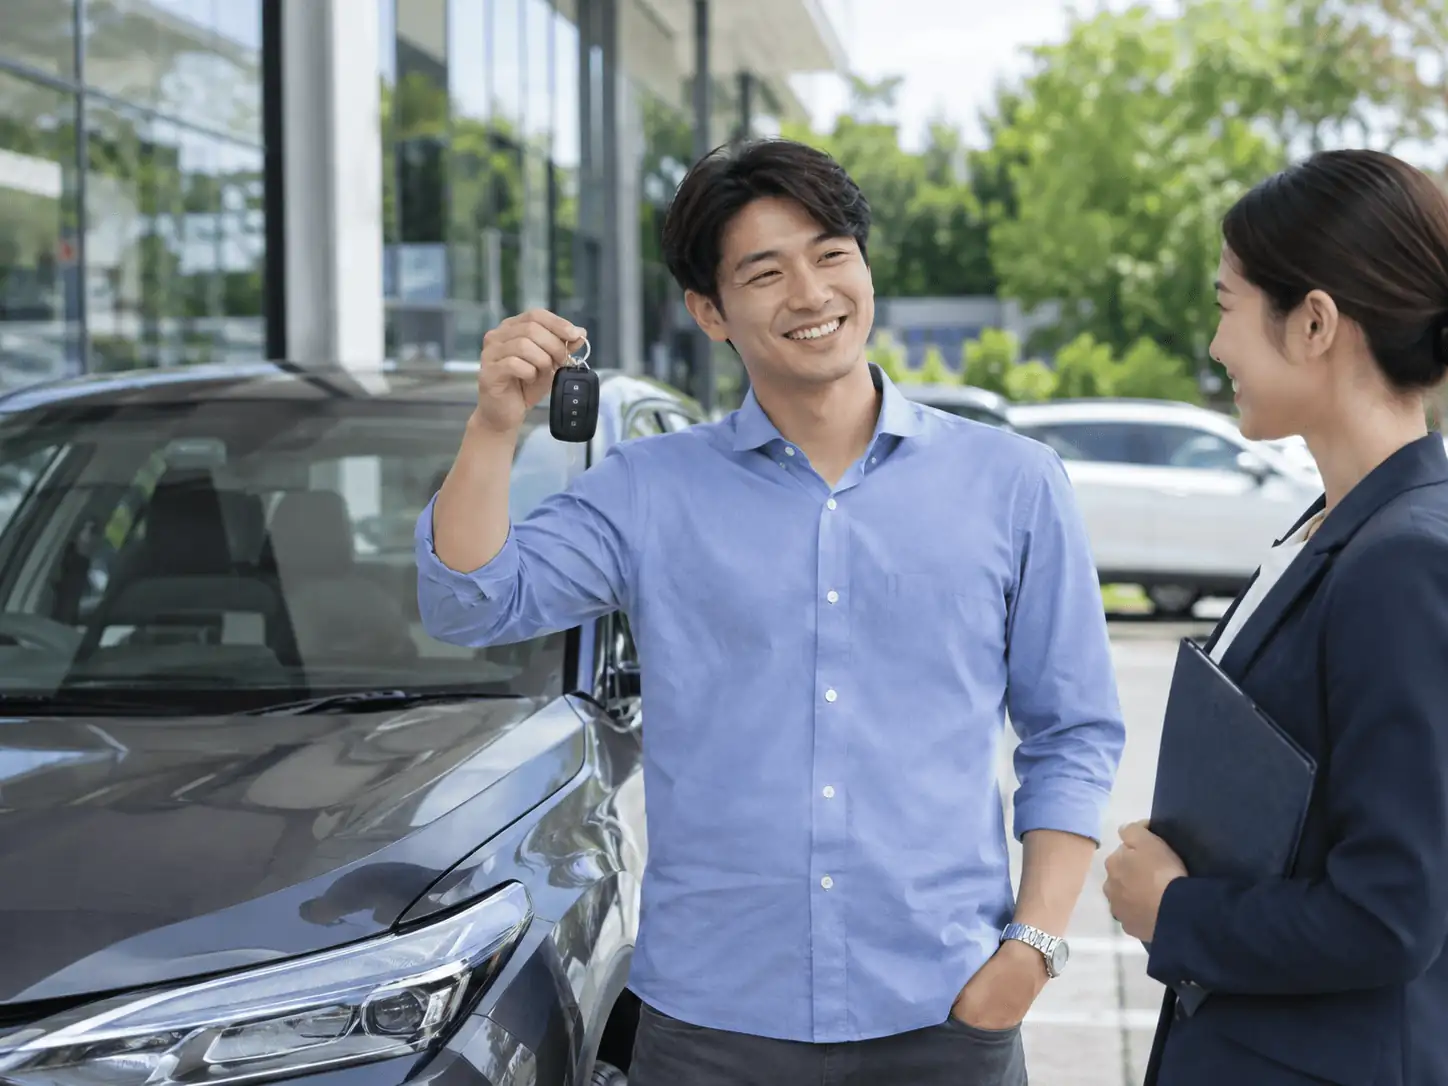
陳先生是一名有固定收入的上班族,平時以自用汽車作為上下班及家庭出遊的主要交通工具。雖然車輛目前仍有貸款,但一直維持正常繳款,生活與家庭支出也大致穩定。
近期因家中需要進行部分修繕,加上幾筆家庭必要開銷接連出現,讓原本安排好的預算產生短期資金缺口。陳先生希望準備約20萬元,用於家庭支出及生活週轉。
由於名下汽車仍有貸款,陳先生原本不確定是否還能評估其他資金方案,因此決定先提供車輛資料與目前貸款資訊,了解車輛是否仍具有可評估的資金空間。
名下有車,
週轉多一種可能。
先了解車況,再安心評估。
先確認陳先生目前的資金用途、預計需求金額、車輛種類及使用情形,協助整理實際需要的資金安排方向。
提供車輛行照、出廠年份、車型、目前車況及現有車貸餘額等資訊,作為後續條件評估的參考。
依車輛價值、所有權、既有貸款及個人財務條件,了解可評估的資金空間,並說明可能的額度、利率、相關費用及還款方式。
在充分了解借款方案、車輛擔保相關約定及每月還款負擔後,陳先生選擇符合自身需求的方式,依實際審核與辦理程序完成後續資金安排。
在這篇模擬案例中,陳先生透過車輛行照、車況資訊及現有車貸資料的整理,經過車輛條件評估與相關方案確認後,完成了20萬元的資金安排,讓原本需要處理的家庭修繕與生活開銷有了可以因應的方向。
陳先生在辦理前,也進一步了解借款利率、相關費用、還款方式及車輛擔保約定,確認整體條件與每月還款金額符合自身的財務安排。
對於名下持有汽車或機車的申請人而言,車輛是否仍有貸款並非唯一評估因素,更重要的是綜合了解車輛價值、現有貸款餘額與個人條件,再評估適合的資金方案。
汽機車借款會依車輛種類、年份、車況、所有權、目前貸款餘額及申請人整體條件進行評估。實際可申請額度、利率、相關費用、還款方式及核准結果,均須依個案評估結果為準。
車輛仍有貸款或具有市場價值,不代表一定可以取得額外資金。辦理前應確認車輛使用與擔保相關約定,以及無法如期還款可能產生的風險。本篇為網站版型展示的虛構情境,並非實際核准或撥款紀錄。